Branche · Gebäudereinigung

Lohnabrechnung und Buchhaltung für die Gebäudereinigung.

dilohver übernimmt die Lohnabrechnung für die Gebäudereinigung und die Finanzbuchhaltung dazu, für Betriebe mit wenigen Objekten ebenso wie für Dienstleister mit vielen Einsatzorten. Im Mittelpunkt stehen die Lohngruppen der Branche, die Abrechnung je Objekt und die Aufzeichnung der Arbeitszeit, die der Zoll in der Gebäudereinigung gezielt prüft.
4,7 / 5 bei Google – 54 Bewertungen Seit über 5 Jahren am Markt
bild von eingangsbereich dilohver
Branchenwissen

Was in der Gebäudereinigung anders ist.

Der Branchenlohn gilt auch ohne Tarifbindung

In der Gebäudereinigung ist eine eigene Lohnuntergrenze per Rechtsverordnung auf alle Betriebe erstreckt, die überwiegend Reinigungsleistungen erbringen — unabhängig davon, ob der Betrieb einem Arbeitgeberverband angehört. Sie gilt auch für Minijobs und für Leiharbeitskräfte im Objekt. Maßgeblich ist die tatsächlich ausgeübte Tätigkeit, nicht die Bezeichnung im Arbeitsvertrag.

Die Arbeitszeit entsteht in fremden Gebäuden

Gereinigt wird früh, abends oder am Wochenende, verteilt auf viele Objekte und oft ohne Vorgesetzte vor Ort. Trotzdem müssen Beginn, Ende und Dauer jeder Arbeitszeit innerhalb einer Woche aufgezeichnet sein. Fehlt die Aufzeichnung, fällt das bei einer Prüfung durch den Zoll sofort auf.

Ein verlorener Auftrag heißt nicht, dass das Personal geht

Wechselt ein Objekt den Dienstleister, kann das rechtlich ein Betriebsübergang sein — mit der Folge, dass Arbeitsverhältnisse auf den neuen Anbieter übergehen. Ob das so ist, hängt vor allem davon ab, wie viel Personal übernommen wird. Für die Lohnabrechnung beider Seiten ist das ein Stichtag mit Folgen.

Ihre Auftraggeber haften für Ihre Löhne mit

Wer einen Reinigungsbetrieb beauftragt, haftet für dessen Branchenlohn wie ein Bürge. Größere Auftraggeber verlangen deshalb Nachweise, dass Löhne und Beiträge korrekt gezahlt sind. Diese Unterlagen müssen dann ohne langen Vorlauf bereitliegen.

Kein Büro um die Ecke, aber ein Name am Telefon

Wir arbeiten digital, und das heißt nicht anonym. Jeder Betrieb hat bei uns eine feste Ansprechpartnerin mit eigener Durchwahl — dieselbe Person im Januar wie im Oktober. Sie kennt Ihre Tarifbindung, Ihre Zuschlagsmodelle und die Eigenheiten Ihrer Abrechnung.

Unterlagen laufen über eine gesicherte Cloud, Auswertungen stehen jederzeit bereit, Ihre Mitarbeitenden erreichen ihre Abrechnungen über einen eigenen Zugang. Für ein Gespräch vor Ort sind wir im Großraum München schnell da — gebraucht wird es selten, angeboten wird es immer.

Und was ist mit meinem Steuerberater?

Der bleibt. Wir übernehmen die laufende Lohn- und Finanzbuchhaltung und liefern die Daten so, wie Ihre Kanzlei sie für den Jahresabschluss braucht. Steuerberatung erbringen wir nicht — dafür ist Ihr Steuerberater da. Die Aufgabenteilung ist eingespielt und in der Regel für beide Seiten die entlastendere Lösung.

Unsere Leistungen üm Überblick:
Leistung · Lohnabrechnung

Lohnabrechnung nach Lohngruppe und Objekt

Im Reinigungsbetrieb laufen Unterhaltsreinigung, Glas- und Fassadenreinigung und Sonderreinigung nebeneinander — und jede Tätigkeit gehört in eine eigene Lohngruppe. Eingruppiert wird nach der überwiegend ausgeübten Tätigkeit; wer höherwertige Arbeit nur zeitweise übernimmt, bekommt dafür anteilig den höheren Lohn.

Dazu kommt ein Personalbestand, der zu großen Teilen aus Minijobs und Teilzeit besteht und sich mit jedem gewonnenen oder verlorenen Objekt verändert. Jede Neueinstellung braucht die Sofortmeldung vor Arbeitsbeginn.

Wir führen die Lohnabrechnung für alle Beschäftigungsformen in einem Lauf, ordnen die Stunden den richtigen Lohngruppen zu und halten die Aufzeichnungen so, dass sie einer Prüfung standhalten.

  • Eingruppierung nach der tatsächlich ausgeübten Tätigkeit und anteilige Vergütung höherwertiger Arbeit
  • Minijob in der Unterhaltsreinigung, auch mit verstetigtem Monatslohn nach Tarifvertrag
  • Sofortmeldung jeder Neueinstellung vor dem ersten Einsatz
  • Steuerfreie Zuschläge für Nacht-, Sonn- und Feiertagsarbeit mit Einzelnachweis
  • Jahresarbeitszeitkonten in der Glas- und Fassadenreinigung führen und die Grenzen überwachen
  • Lohnnachweis an die BG BAU mit Entgelten und Arbeitsstunden
Leistung · Buchhaltung

Buchhaltung, die jedes Objekt einzeln zeigt

Ein Reinigungsbetrieb verdient sein Geld Objekt für Objekt. Ob ein Vertrag trägt, zeigt sich erst, wenn Lohnstunden, Material und Anfahrt dem einzelnen Objekt zugeordnet sind — und nicht nur in der Summe des Monats.

Umsatzsteuerlich gibt es eine Besonderheit: Reinigen Sie als Subunternehmer für einen anderen Reinigungsbetrieb, schuldet unter bestimmten Voraussetzungen der Auftraggeber die Steuer. Die Rechnung sieht dann anders aus, und der Nachweis dafür muss vorliegen.

Wir übernehmen die laufende Buchführung, führen die Objekte als eigene Kostenträger und halten die Nachweise bereit, die Auftraggeber und Prüfer anfordern.

  • Eingruppierung nach der tatsächlich ausgeübten Tätigkeit und anteilige Vergütung höherwertiger Arbeit
  • Minijob in der Unterhaltsreinigung, auch mit verstetigtem Monatslohn nach Tarifvertrag
  • Sofortmeldung jeder Neueinstellung vor dem ersten Einsatz
  • Steuerfreie Zuschläge für Nacht-, Sonn- und Feiertagsarbeit mit Einzelnachweis
  • Jahresarbeitszeitkonten in der Glas- und Fassadenreinigung führen und die Grenzen überwachen
  • Lohnnachweis an die BG BAU mit Entgelten und Arbeitsstunden
Im Detail

Lohngruppen und Objekte im Einzelnen.

Die Lohnuntergrenze und die Lohngruppen

Für gewerblich Beschäftigte in der Gebäudereinigung gilt eine eigene Lohnuntergrenze, die das Bundesministerium für Arbeit und Soziales per Verordnung auf die ganze Branche erstreckt. Verbindlich festgelegt sind zwei Stufen: eine für die Innen- und Unterhaltsreinigung und eine höhere für die Glas- und Fassadenreinigung. Wer in einer Lohngruppe dazwischen oder darüber eingruppiert ist, hat mindestens Anspruch auf die jeweils zugehörige Stufe. Der Lohn ist spätestens zum 15. des Folgemonats fällig. Die Verordnung ist befristet — läuft sie aus, bestimmt die nächste Verordnung die Höhe, und die Abrechnung muss den Wechsel zum Stichtag nachvollziehen. Grundlagen der Baulohnabrechnung

Wenn ein Objekt den Dienstleister wechselt

Verliert ein Betrieb einen Reinigungsauftrag, endet damit nicht automatisch die Beschäftigung des dort eingesetzten Personals. Übernimmt der neue Dienstleister einen nach Zahl und Sachkunde wesentlichen Teil der Belegschaft, kann ein Betriebsübergang vorliegen — die Arbeitsverhältnisse gehen dann mit allen Rechten über. Wo die Grenze liegt, ist nicht fest bestimmt. Bei einfachen Tätigkeiten verlangen die Arbeitsgerichte einen hohen Übernahmeanteil, und jeder Fall wird einzeln gewürdigt. Für die Lohnabrechnung zählt der Stichtag: Resturlaub, Arbeitszeitkonten und Meldungen müssen auf beiden Seiten zum selben Datum stimmen.

Aufzeichnung, Ausweis und Meldung vor Arbeitsbeginn

Die Gebäudereinigung gehört zu den Branchen, die das Schwarzarbeitsbekämpfungsgesetz ausdrücklich nennt. Daraus folgen drei Pflichten: Jede Neueinstellung ist vor dem ersten Einsatz zu melden, die Beschäftigten müssen ihren Ausweis bei der Arbeit mitführen, und Beginn, Ende und Dauer der täglichen Arbeitszeit sind spätestens nach sieben Tagen aufzuzeichnen. Die Aufzeichnungen sind mindestens zwei Jahre aufzubewahren. Geprüft wird durch die Finanzkontrolle Schwarzarbeit des Zolls, häufig direkt im Objekt. Die Aufzeichnung darf an die Beschäftigten übertragen werden, verantwortlich bleibt der Arbeitgeber.

Minijob in der Unterhaltsreinigung

Ein großer Teil der Unterhaltsreinigung läuft über Minijobs mit wenigen Stunden pro Woche. Weil der Branchenlohn über der allgemeinen Lohnuntergrenze liegt, passen weniger Stunden in den Minijob als in anderen Branchen — und jede Lohnerhöhung verschiebt die Rechnung erneut. Der Tarifvertrag erlaubt bei gleichbleibender Wochenarbeitszeit einen verstetigten Monatslohn, der unabhängig von der Zahl der Arbeitstage im Monat gleich bleibt. Zuschläge, zusätzliches Urlaubsgeld und Erschwerniszuschläge werden trotzdem gesondert ausgewiesen, und die vereinbarte Wochenarbeitszeit steht auf jeder Abrechnung. Was im Minijob gilt

Umkehr der Steuerschuldnerschaft bei Reinigungsleistungen

Normalerweise stellt der Reinigungsbetrieb die Umsatzsteuer in Rechnung und führt sie ab. Anders ist es, wenn der Auftraggeber selbst nachhaltig Gebäudereinigung erbringt — typisch bei Subunternehmerketten. Dann schuldet der Auftraggeber die Steuer, und die Rechnung wird ohne Steuerausweis mit Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers gestellt. Als Nachweis dient eine Bescheinigung des Finanzamts, die höchstens drei Jahre gilt. Für Hausverwaltungen, Büros oder Praxen als Auftraggeber bleibt es beim normalen Verfahren. Wer beide Kundengruppen hat, muss die Rechnungen je Auftraggeber richtig zuordnen — ein Fehler wirkt sich auf beiden Seiten in der Voranmeldung aus. § 13b UStG im Überblick

Das Objekt als Kostenträger

Ob ein Reinigungsvertrag Geld verdient, lässt sich an der Gesamtsumme des Monats nicht ablesen. Dafür müssen Lohnstunden, Reinigungsmittel, Maschinen und Anfahrt dem einzelnen Objekt zugeordnet werden, das dann als eigener Kostenträger geführt wird. Daraus ergibt sich der Deckungsbeitrag je Vertrag — die Grundlage für Nachverhandlungen, Kündigungen und neue Angebote. Die Zuordnung beginnt in der Lohnabrechnung: Werden die Stunden schon dort je Objekt erfasst, entsteht die Auswertung ohne zweite Datenerfassung.

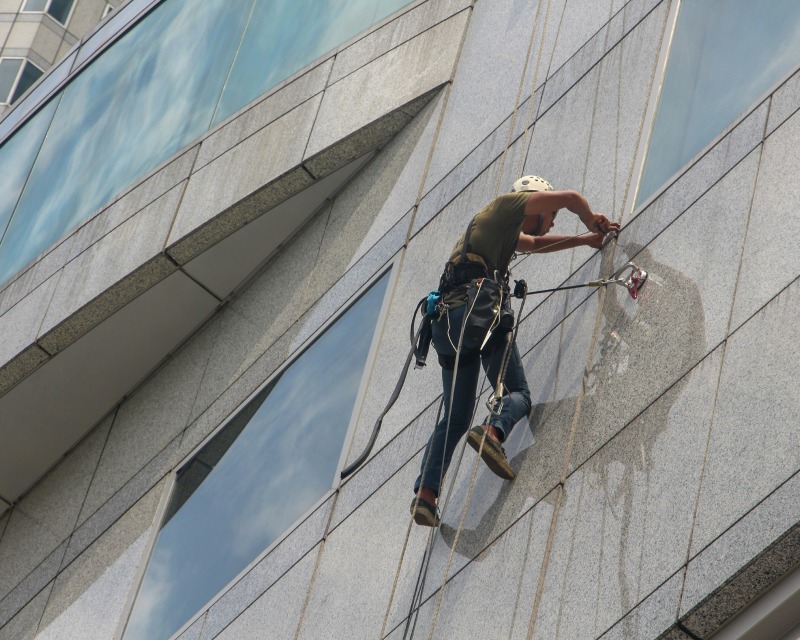
Gebäudereiniger seilt sich an einer Glasfassade ab

Warum Reinigungsbetriebe ihre Buchhaltung abgeben

In einem Reinigungsbetrieb liegt die Verwaltung meist bei der Inhaberin oder dem Inhaber, neben Objektleitung, Personalplanung und Angeboten. Die Arbeit selbst passiert früh morgens, abends und verteilt über viele Gebäude — die Unterlagen dazu entstehen nebenbei.

Das fällt auf, wenn ein neues Objekt anläuft und mehrere neue Kräfte vor dem ersten Einsatz gemeldet sein müssen. Oder wenn der Zoll im Objekt steht und die Aufzeichnungen der letzten Wochen sehen will. Oder wenn ein großer Auftraggeber Nachweise zu Löhnen und Beiträgen verlangt.

dilohver arbeitet digital, aber nicht anonym. Sie bekommen eine feste Ansprechperson, die Ihre Objekte und Lohngruppen kennt und weiß, warum Ihre Zahlen aussehen, wie sie aussehen. Rückfragen gehen an einen Menschen und nicht in eine Warteschlange.

In 3 Schritten

So beginnt die Zusammenarbeit.

01

Erstgespräch

Wir sprechen über Ihren Betrieb, Ihre Beschäftigtenstruktur und den Umfang, den Sie abgeben möchten. Unverbindlich und ohne Vorbereitung.

02

Angebot

Sie erhalten ein Angebot mit dem Leistungsumfang, dem Preis- und Leistungsverzeichnis und den Unterlagen für den Start.

03

Übernahme

Wir übernehmen die Daten aus Ihrer bisherigen Abrechnung und stellen Ihnen Ihren festen Ansprechpartner vor.

Klarheit vorab

Fragen, die vorher kommen.

Müssen wir das Personal übernehmen, wenn wir ein Objekt neu übernehmen?

Nicht automatisch. Übernehmen Sie nur den Auftrag, aber kein Personal, liegt in der Regel kein Betriebsübergang vor. Übernehmen Sie dagegen einen nach Zahl und Sachkunde wesentlichen Teil der bisherigen Belegschaft, können die Arbeitsverhältnisse der dort eingesetzten Beschäftigten auf Sie übergehen — mit Betriebszugehörigkeit, Urlaubsansprüchen und bisherigen Bedingungen. Die rechtliche Einschätzung im Einzelfall gehört zu einer Fachanwältin oder einem Fachanwalt für Arbeitsrecht; wir übernehmen die Abrechnung und die Meldungen zum Stichtag.

Wann schuldet unser Auftraggeber die Umsatzsteuer auf die Reinigung?

Nur wenn er selbst nachhaltig Gebäudereinigungsleistungen erbringt, etwa ein anderer Reinigungsbetrieb, der Sie als Subunternehmer einsetzt. Nachgewiesen wird das mit einer Bescheinigung seines Finanzamts. Reinigen Sie für Hausverwaltungen, Büros oder Geschäfte, stellen Sie die Umsatzsteuer wie gewohnt in Rechnung. Wir buchen jede Ausgangsrechnung im richtigen Verfahren und legen die Bescheinigungen ab.

Kundenstimmen

Was unsere Kunden sagen.

4,7 · Google-BewertungenProvenExpert-Siegel
Mehr als Buchhaltung

Sie überlegen, Ihre Lohnabrechnung abzugeben?

Wir schauen uns Ihren Betrieb an und sagen Ihnen, was die Übernahme konkret bedeutet. Unverbindlich.

dilohver GmbH

Hochstr. 21-23 · 82024 Taufkirchen

Dilohver Mitarbeiter unterhalten sich im Besprechungszimmer
Kontakt aufnehmen

Unverbindlich beraten lassen.

[ 🟢 ACTIVE ] - Finanzbuchhaltung
089 2000 80 380 info@dilohver.de