Branche · Pflege

Lohn und Buchhaltung für die Pflege.

dilohver übernimmt die Abrechnung für ambulante Dienste und stationäre Einrichtungen auf beiden Achsen: die Lohnabrechnung mit Schichtdienst, Bereitschaft und den Nachweisen zur Tariftreue und die laufende Finanzbuchhaltung nach dem eigenen Kontenrahmen der Pflege. Dazu gehört die Trennung befreiter und steuerpflichtiger Leistungen und die Abrechnung gegenüber mehreren Kostenträgern.
4,7 / 5 bei Google – 54 Bewertungen Seit über 5 Jahren am Markt
bild von eingangsbereich dilohver
Branchenwissen

Was in der Pflege anders ist.

Was Sie zahlen, entscheidet über Ihre Zulassung

In kaum einer Branche hängt die Vergütung so unmittelbar an der Erlaubnis zu arbeiten. Die Entlohnung des Pflege- und Betreuungspersonals ist Voraussetzung für den Versorgungsvertrag, und sie ist jährlich in einer vorgegebenen Struktur nachzuweisen. Die Lohnabrechnung muss diese Struktur abbilden, sonst lässt sich der Nachweis nicht erzeugen.

Eine Gehaltserhöhung ist eine Refinanzierungsfrage

Was über dem regional üblichen Niveau liegt, gilt in der Vergütungsverhandlung als unwirtschaftlich und wird nicht refinanziert — und das betrifft nicht nur die Pflege, sondern auch Verwaltung, Küche und Haustechnik. Personalentscheidungen sind damit immer auch Entscheidungen über die eigenen Erlöse.

Der Dienstplan ist die Datenquelle der Abrechnung

Nacht, Wochenende, Feiertag, Bereitschaft und Rufbereitschaft werden unterschiedlich bewertet, und verkürzte Ruhezeiten müssen innerhalb eines Zeitraums ausgeglichen und belegt sein. Ohne gemeinsame Datenbasis von Dienstplan und Abrechnung entstehen genau hier die Differenzen, die bei Kontrollen auffallen.

Eine Leistung, mehrere Zahler

Für denselben Monat rechnen Pflegekasse, Sozialhilfeträger und Selbstzahler nebeneinander — mit unterschiedlichen Wegen, Fristen und Ausfallrisiken, und bei der elektronischen Übermittlung mit eigenen Fehlerläufen. Ohne kostenträgerbezogene Debitorenstruktur verliert man in wenigen Monaten den Überblick.

Kein Büro um die Ecke, aber ein Name am Telefon

Wir arbeiten digital, und das heißt nicht anonym. Jeder Betrieb hat bei uns eine feste Ansprechpartnerin mit eigener Durchwahl — dieselbe Person im Januar wie im Oktober. Sie kennt Ihre Tarifbindung, Ihre Zuschlagsmodelle und die Eigenheiten Ihrer Abrechnung.

Unterlagen laufen über eine gesicherte Cloud, Auswertungen stehen jederzeit bereit, Ihre Mitarbeitenden erreichen ihre Abrechnungen über einen eigenen Zugang. Für ein Gespräch vor Ort sind wir im Großraum München schnell da — gebraucht wird es selten, angeboten wird es immer.

Und was ist mit meinem Steuerberater?

Der bleibt. Wir übernehmen die laufende Lohn- und Finanzbuchhaltung und liefern die Daten so, wie Ihre Kanzlei sie für den Jahresabschluss braucht. Steuerberatung erbringen wir nicht — dafür ist Ihr Steuerberater da. Die Aufgabenteilung ist eingespielt und in der Regel für beide Seiten die entlastendere Lösung.

Unsere Leistungen üm Überblick:
Leistung · Lohnabrechnung

Lohnabrechnung im Schichtbetrieb

In der Pflege ist Arbeit außerhalb der Regelzeiten der Normalfall. Nacht, Wochenende, Feiertag, Bereitschaft und Rufbereitschaft stehen nebeneinander, und jede Form wird anders bewertet.

Dazu kommt eine Besonderheit, die es in keiner anderen Branche gibt: Die Entlohnung ist Voraussetzung für die Zulassung. Was gezahlt wird, muss jährlich in einer bestimmten Struktur nachgewiesen werden — und diese Struktur muss die Lohnabrechnung von Anfang an abbilden, sonst lässt sich der Nachweis nicht erzeugen.

Wir führen die laufende Abrechnung mit dieser Lohnartenstruktur, rechnen die Zeitarten korrekt gegeneinander und liefern die Aufstellungen, die Sie gegenüber den Kostenträgern brauchen.

  • Laufende Abrechnung für Pflegefach- und Pflegehilfskräfte, Verwaltung, Hauswirtschaft und Küche
  • Lohnartenstruktur passend zu den Bestandteilen, die im Tariftreue-Nachweis verlangt werden
  • Zuschläge für Nacht-, Sonn- und Feiertagsarbeit mit getrennter steuer- und beitragsrechtlicher Bemessung
  • Bereitschaftsdienst und Rufbereitschaft als eigene Zeitarten mit monatlicher Schwellenprüfung
  • Aushilfen und Springer mit Prüfung und Dokumentation vor dem ersten Einsatz
  • Digitaler Lohnnachweis an die Berufsgenossenschaft, bei gemischten Trägern je Tarifstelle getrennt
Leistung · Buchhaltung

Buchhaltung nach dem Kontenrahmen der Pflege

Pflegeeinrichtungen buchen nicht nach einem der üblichen Standardkontenrahmen, sondern nach einem eigenen, für die Branche vorgeschriebenen — mit eigener Gliederung für Bilanz und Ergebnisrechnung, eigenem Kostenstellenrahmen und gesondertem Nachweis der Förderungen.

Darüber liegt eine zweite Trennung: Was in die Pflegevergütung einkalkuliert werden darf und was nicht. Investitionsaufwand, Miete und Pacht gehören nicht hinein. Diese Zuordnung muss ab der Buchung stimmen, denn eine nachträgliche Umgliederung ist in der Verhandlung angreifbar.

Wir buchen die laufenden Geschäftsvorfälle in dieser Struktur und liefern Ihrem Steuerberater und Ihren Verhandlungspartnern einen abgestimmten Datenbestand.

  • Laufende Abrechnung für Pflegefach- und Pflegehilfskräfte, Verwaltung, Hauswirtschaft und Küche
  • Lohnartenstruktur passend zu den Bestandteilen, die im Tariftreue-Nachweis verlangt werden
  • Zuschläge für Nacht-, Sonn- und Feiertagsarbeit mit getrennter steuer- und beitragsrechtlicher Bemessung
  • Bereitschaftsdienst und Rufbereitschaft als eigene Zeitarten mit monatlicher Schwellenprüfung
  • Aushilfen und Springer mit Prüfung und Dokumentation vor dem ersten Einsatz
  • Digitaler Lohnnachweis an die Berufsgenossenschaft, bei gemischten Trägern je Tarifstelle getrennt
Im Detail

Dienstplan und Abrechnung im Einzelnen.

Tariftreue und was sie für die Abrechnung bedeutet

Versorgungsverträge setzen voraus, dass das Pflege- und Betreuungspersonal mindestens tariflich entlohnt wird. Wer nicht tarifgebunden ist, kann einem Tarifvertrag folgen, sich an einem regional geltenden orientieren oder das von den Landesverbänden ermittelte übliche Niveau einhalten. Gemeldet wird jährlich zum Stichtag, nach welcher Variante entlohnt wird, und die Entgelte sind dabei in mehrere Bestandteile aufzuschlüsseln: Grundlohn, Jahressonderzahlung, vermögenswirksame Leistungen, pflegetypische Zulagen, Bereitschaftsdienste und pflegetypische Zuschläge. Eine Lohnartenstruktur, die diese Kategorien nicht sauber trennt, macht die Meldung zur Handarbeit.

Zuschläge in Nacht-, Sonn- und Feiertagsdiensten

Zuschläge für Arbeit zu bestimmten Zeiten bleiben steuerfrei, wenn sie neben dem Grundlohn für tatsächlich geleistete Arbeit gezahlt und einzeln nachgewiesen werden. Feste Abschläge ohne Einzelnachweis kippen die Begünstigung. Der Punkt, der in der Pflege fast jeden Dienst betrifft und auf kaum einer Anbieterseite auftaucht: Steuerrecht und Sozialversicherungsrecht kennen unterschiedliche Obergrenzen für den zugrunde gelegten Grundlohn. Zwischen beiden Grenzen ist ein Zuschlag steuerfrei, aber beitragspflichtig. Das erzeugt bei Nacht- und Wochenenddiensten eine doppelte Bemessungsrechnung je Schicht. So bleiben Nacht- und Sonntagszuschläge steuerfrei

Bereitschaftsdienst und Rufbereitschaft

Beide Formen sehen im Dienstplan ähnlich aus und werden völlig verschieden behandelt. Bereitschaftsdienst darf bei entsprechender schriftlicher Regelung mit einem reduzierten Anteil bewertet werden; oberhalb bestimmter Schwellen für Arbeitsanteil und monatlichen Umfang wird der volle Satz fällig. Rufbereitschaft ist davon gar nicht erfasst — vergütet wird der tatsächliche Einsatz, die Vergütung für das Bereithalten selbst richtet sich nach Tarifvertrag oder Arbeitsvertrag. Für die Abrechnung sind das zwei getrennte Zeitarten mit eigener Faktorisierung, monatlicher Schwellenprüfung und einer Kontrollrechnung gegen die gesetzliche Lohnuntergrenze.

Honorarkräfte und der Beschäftigtenstatus

Das Bundessozialgericht hat entschieden, dass Pflegekräfte in stationären Einrichtungen wegen der regulatorischen Vorgaben regelmäßig in die Arbeitsorganisation eingegliedert und damit sozialversicherungspflichtig sind. Eine hohe Vergütung rechtfertigt keine Ausnahme, auch nicht im Mangelberuf. Wer sich darauf verlässt, dass ein Vertrag als Honorarvereinbarung überschrieben ist, trägt das Risiko allein: Bei einer Fehleinschätzung werden Gesamtsozialversicherungsbeiträge für mehrere Jahre nachgefordert. Klären lässt sich die Frage vorab in einem eigenen Verfahren — die Beurteilung selbst ist eine Rechtsfrage und gehört nicht zur Buchhaltung. Statusfeststellung erklärt

Der Kontenrahmen der Pflege

Für zugelassene Einrichtungen gilt eine eigene Buchführungsverordnung, unabhängig von Rechtsform und davon, ob die Einrichtung Kaufmann ist. Sie schreibt eigene Gliederungen für Bilanz und Ergebnisrechnung vor, einen eigenen Kontenrahmen, einen Kostenstellenrahmen, eine Kostenträgerübersicht und einen gesonderten Nachweis der Förderungen. Erbringt eine Einrichtung daneben andere Sozialleistungen, gelten die Pflichten nur für den zugelassenen Pflegebereich. Das erzwingt die Trennung bereits im Buchungskreis und nicht erst im Abschluss — nachträglich lässt sie sich nicht sauber herstellen.

Abrechnung mit mehreren Kostenträgern

Die Leistungen sind nach Art, Menge und Preis auszuweisen und maschinell verwertbar zu übermitteln; für häusliche Krankenpflege tritt ein zweites Verfahren daneben. Der Aufwand liegt selten in der Rechnung selbst, sondern in dem, was zurückkommt: abgewiesene Datensätze, Teilabsetzungen, Korrekturläufe. Jeder dieser Vorgänge muss mit dem offenen Posten zusammengeführt werden, und zwar getrennt nach Kostenträger, weil für sozialrechtliche Ansprüche und für Forderungen gegen Selbstzahler unterschiedliche Verjährungsfristen laufen. Wer das nicht kostenträgerbezogen führt, findet nach einem Jahr nicht mehr heraus, welcher Teil welcher Rechnung noch offen ist.

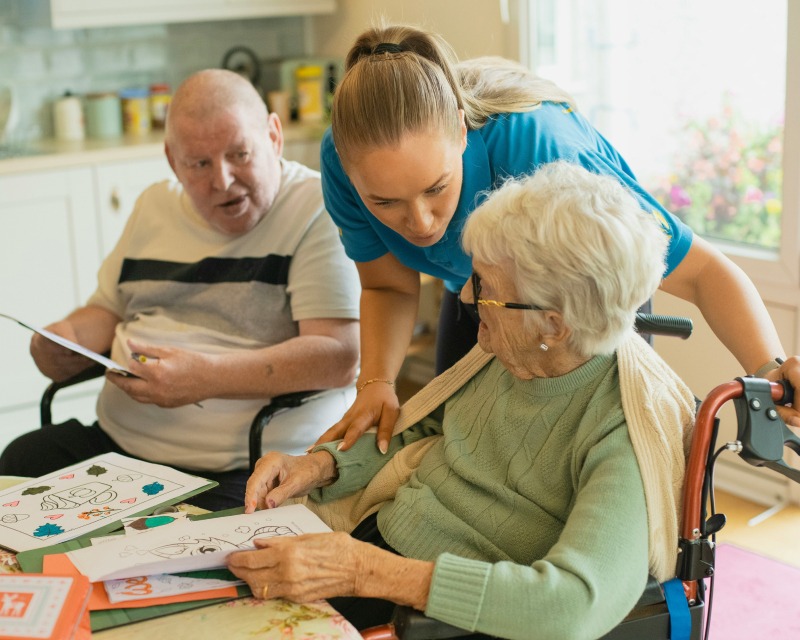
Pflegekraft unterstützt eine ältere Frau am Tisch beim Ausfüllen von Unterlagen

Warum Pflegebetriebe ihre Abrechnung abgeben

Der Anlass ist fast nie die Kostenfrage. Er ist, dass die Person, die den Lohn macht, kündigt oder ausfällt — und dass niemand sonst im Haus weiß, wie die Zeitarten zusammenhängen.

Software allein trägt das nicht. Ein Programm rechnet zuverlässig, solange ein Dienst dem Standard entspricht. Der Aufwand entsteht bei der verkürzten Ruhezeit, die innerhalb eines Zeitraums ausgeglichen und belegt sein muss. Bei der Aushilfe, die im dritten Monat berufsmäßig wird. Bei der Honorarkraft, deren Status erst in der Prüfung geklärt wird und dann Beiträge für Jahre kostet.

dilohver arbeitet digital, aber nicht anonym. Sie bekommen eine feste Ansprechperson, die Ihre Dienstformen kennt und weiß, warum Ihre Zahlen aussehen, wie sie aussehen. Rückfragen gehen an einen Menschen und nicht in eine Warteschlange.

Was daraus entsteht, ist unspektakulärer als ein Dashboard und im Alltag mehr wert: eine Abrechnung, die auch dann läuft, wenn in der Verwaltung jemand ausfällt.

In 3 Schritten

So beginnt die Zusammenarbeit.

01

Erstgespräch

Wir sprechen über Ihren Betrieb, Ihre Beschäftigtenstruktur und den Umfang, den Sie abgeben möchten. Unverbindlich und ohne Vorbereitung.

02

Angebot

Sie erhalten ein Angebot mit dem Leistungsumfang, dem Preis- und Leistungsverzeichnis und den Unterlagen für den Start.

03

Übernahme

Wir übernehmen die Daten aus Ihrer bisherigen Abrechnung und stellen Ihnen Ihren festen Ansprechpartner vor.

Klarheit vorab

Fragen, die vorher kommen.

Brauchen wir zusätzlich einen Steuerberater?

Ja, und das ist kein Nachteil, sondern die gesetzliche Aufteilung. dilohver darf die laufende Buchführung, die laufende Lohnabrechnung und die Lohnsteuer-Anmeldung übernehmen. Der Jahresabschluss, die Umsatzsteuer-Voranmeldung und jede steuerliche Beurteilung bleiben bei Ihrem Steuerberater. Sie zahlen deshalb nicht doppelt: Er bekommt von uns einen abgestimmten Datenbestand und muss die laufende Arbeit nicht selbst leisten.

Wie werden Nacht- und Feiertagszuschläge korrekt abgerechnet?

Steuerfrei bleiben Zuschläge nur, wenn sie neben dem Grundlohn für tatsächlich geleistete Arbeit zu den begünstigten Zeiten gezahlt und je Schicht einzeln nachgewiesen werden. Der häufigste Fehler liegt aber woanders: Steuerrecht und Sozialversicherungsrecht setzen unterschiedliche Obergrenzen beim Grundlohn an, sodass ein Zuschlag steuerfrei und gleichzeitig beitragspflichtig sein kann. Wir rechnen beide Grenzen getrennt und weisen das Ergebnis je Schicht aus.

Kundenstimmen

Was unsere Kunden sagen.

4,7 · Google-BewertungenProvenExpert-Siegel
Mehr als Buchhaltung

Sie überlegen, Ihre Lohnabrechnung abzugeben?

Wir schauen uns Ihren Betrieb an und sagen Ihnen, was die Übernahme konkret bedeutet. Unverbindlich.

dilohver GmbH

Hochstr. 21-23 · 82024 Taufkirchen

Dilohver Mitarbeiter unterhalten sich im Besprechungszimmer
Kontakt aufnehmen

Unverbindlich beraten lassen.

[ 🟢 ACTIVE ] - Finanzbuchhaltung
089 2000 80 380 info@dilohver.de